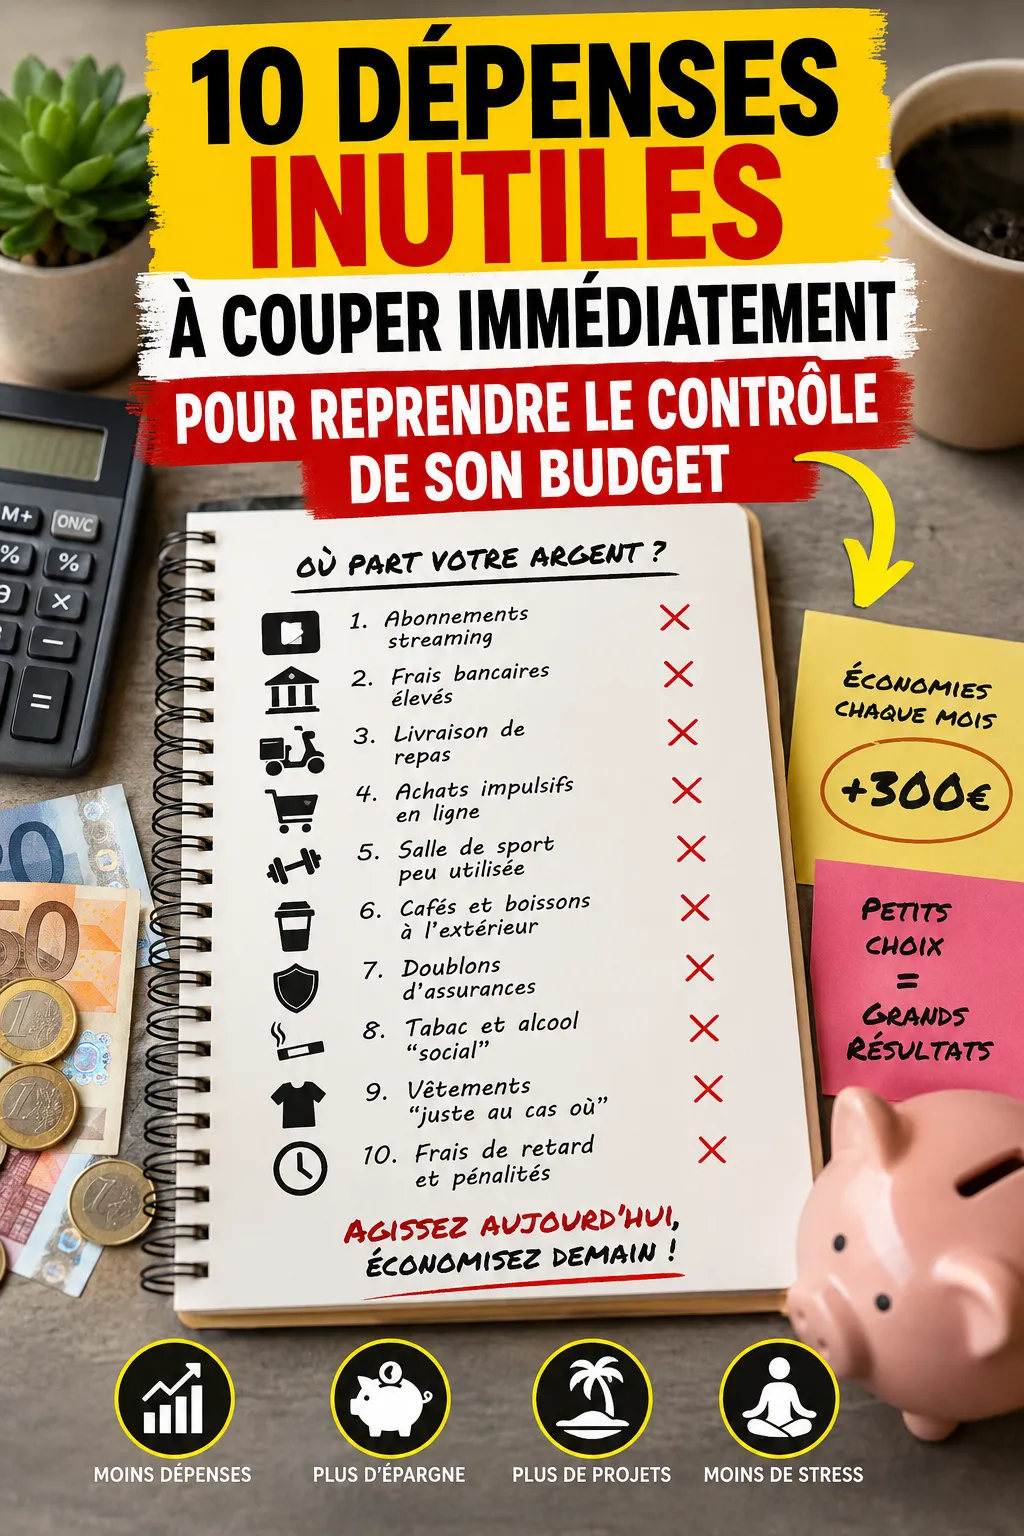
Onze heures du soir, calculette à la main (enfin, l'appli banque ouverte pour la dixième fois de la semaine), et cette question qui revient toujours : où est passé l'argent ce mois-ci ? Si cette scène vous parle, vous n'êtes pas seul. La bonne nouvelle : la plupart des fuites budgétaires ne viennent pas d'un manque de revenus, mais d'une accumulation de petites dépenses qu'on ne remet jamais en question. Voici dix postes à couper — ou du moins à sérieusement réévaluer — pour reprendre la main sur votre budget, sans vivre comme un moine pour autant.
1. Les abonnements streaming qu'on ne regarde plus
Netflix, Disney+, Amazon Prime, Spotify, Deezer, et parfois même un vieux abonnement Canal+ oublié... Beaucoup de foyers cumulent 4 ou 5 plateformes sans jamais faire le tri. Prenez dix minutes, listez tout ce qui prélève votre compte chaque mois, et demandez-vous honnêtement : qu'ai-je regardé ou écouté ces trois dernières semaines ? Ce qui n'a servi à rien — on coupe.
Astuce concrète : tournez entre les plateformes. Un mois Netflix, un mois Disney+, jamais les deux en même temps sauf pendant une période précise (sortie d'une série qu'on attend). Ça peut représenter une économie de 15 à 30€ par mois, soit 180 à 360€ par an. Pas rien.
2. Les frais bancaires qu'on paie sans réfléchir
Cotisation carte bancaire premium qu'on n'utilise jamais pour ses avantages (assurances voyage, conciergerie...), frais de tenue de compte, agios récurrents parce qu'on est souvent à découvert de quelques euros. En France, les banques traditionnelles facturent en moyenne entre 6 et 15€ par mois selon la formule. Les banques en ligne, elles, proposent souvent une carte gratuite sous condition de dépôt mensuel, largement atteignable pour un salaire classique.
Comparez. Vraiment. Un simple changement de banque peut faire économiser plus de 100€ par an, sans aucun effort une fois que c'est fait.
3. La livraison de repas à répétition
Alors là, on touche un sujet sensible. Uber Eats, Deliveroo — c'est pratique, on ne va pas se mentir, surtout un vendredi soir après une semaine épuisante. Le problème, c'est la fréquence. Une commande, avec frais de livraison, pourboire et petit supplément "j'ai faim donc je rajoute un dessert", ça grimpe vite à 25-35€ pour un repas qui coûterait 6€ fait maison.
Deux ou trois commandes par semaine, ça représente facilement 300€ par mois. Sur un an, ça peut financer un vrai voyage. Gardez la livraison pour les vraies occasions — pas comme solution par défaut à la flemme du mardi soir.
4. Les achats impulsifs en ligne
Les publicités Instagram et Pinterest sont redoutablement efficaces (ironie du sort, vu où vous lisez peut-être cet article). Ce petit gadget à 12€ qui "va tout changer", ce vêtement qu'on n'essaiera jamais, ce produit beauté vu chez une influenceuse... Un par un, ça semble anodin. Cumulés sur un mois, ces achats représentent souvent une des plus grosses fuites budgétaires, et surtout les plus difficiles à repérer car ils sont dispersés.
La règle des 48 heures fonctionne remarquablement bien : dès qu'un achat non essentiel vous fait envie, ajoutez-le au panier et attendez deux jours avant de valider. La moitié du temps, l'envie sera passée.
5. Les salles de sport jamais fréquentées
Janvier, nouvelle résolution, on s'inscrit pour 30 à 50€ par mois. En mars, on n'y est allé que trois fois. Ce n'est pas un jugement — c'est une réalité statistique bien documentée dans le secteur du fitness. Si votre carte de salle dort dans votre portefeuille plus qu'elle ne sert, il est temps de trancher.
Les alternatives gratuites ou peu coûteuses ne manquent pas : course à pied, YouTube pour le renforcement musculaire, applications avec essai gratuit prolongé, ou salle municipale bien moins chère. Réévaluez selon votre usage réel, pas selon vos intentions de janvier.
6. Le café et les petites boissons à l'extérieur
4,50€ le café latte, presque tous les jours ouvrés. Sur un mois, ça fait entre 80 et 100€. Ce n'est pas de vous priver totalement qu'il s'agit, mais de transformer une habitude automatique en choix conscient. Une belle machine à café ou un thermos de qualité s'amortit en quelques semaines seulement.
Gardez le café à l'extérieur pour un vrai moment social ou une pause méritée — pas comme réflexe quotidien.
7. Les doublons d'assurances
C'est un classique méconnu : beaucoup de gens paient deux fois pour la même protection. Assurance annulation déjà incluse dans la carte bancaire premium mais souscrite en plus lors d'un achat de billet d'avion. Garantie casse smartphone déjà couverte par l'assurance habitation. Extension de garantie sur un appareil électroménager alors que la garantie légale de conformité (2 ans en France) couvre déjà les mêmes défauts.
Une fois par an, sortez tous vos contrats d'assurance et vérifiez les recoupements. C'est fastidieux, mais ça peut représenter plusieurs centaines d'euros économisés.
8. Les frais liés au tabac ou à l'alcool "social"
Sujet délicat, on ne va pas se mentir. Un paquet de cigarettes à environ 11-12€ en France en 2026, fumé quotidiennement, représente plus de 4000€ par an. Même sans parler d'arrêt total (personne n'a besoin qu'on lui fasse la morale), réduire même légèrement la fréquence a un impact budgétaire réel et immédiat, en plus du reste.
9. Les vêtements achetés "juste au cas où"
Cette robe qu'on n'a portée qu'une fois. Ce jean acheté en solde qui ne va finalement pas si bien. La fast fashion a normalisé l'achat compulsif à petit prix — sauf que "petit prix" multiplié par vingt achats par mois, ça n'a plus rien de petit.
Avant tout achat vêtement, une question simple : "Est-ce que je peux imaginer le porter au moins dix fois cette saison ?" Si la réponse est non ou incertaine, on repose l'article.
10. Les frais de retard et pénalités évitables
Facture payée en retard, carte de bibliothèque, loyer réglé après la date limite, impôts non prélevés à temps... Ces pénalités sont du pur gaspillage : de l'argent qui part sans aucune contrepartie. La solution est simple mais souvent négligée : automatiser tous les paiements récurrents par prélèvement, et mettre des rappels pour tout le reste.
Comment passer à l'action concrètement
Lister ces dix postes, c'est bien. Agir dessus, c'est mieux. Voici une méthode simple pour ne pas se sentir dépassé :
- Semaine 1 : épluchez vos trois derniers relevés bancaires et identifiez les postes correspondant à cette liste.
- Semaine 2 : résiliez ou renégociez un seul poste (commencez petit, c'est plus tenable).
- Semaine 3 : automatisez ce qui peut l'être (virement épargne, paiements factures).
- Semaine 4 : observez l'impact sur votre compte et ajustez.
L'argent économisé sur ces dix postes ne doit pas simplement disparaître dans le compte courant — virez-le automatiquement vers une épargne dédiée. C'est souvent ce petit geste, presque invisible au quotidien, qui fait la vraie différence sur un an.
L'essentiel à retenir
Couper des dépenses inutiles n'a rien à voir avec la privation. C'est un exercice de lucidité : remettre en question des habitudes devenues automatiques, et récupérer une marge de manœuvre pour ce qui compte vraiment pour vous — voyage, épargne de sécurité, projet, ou simplement moins de stress en fin de mois. Commencez par un seul poste de cette liste cette semaine. Le budget, ça se reprend un choix à la fois.